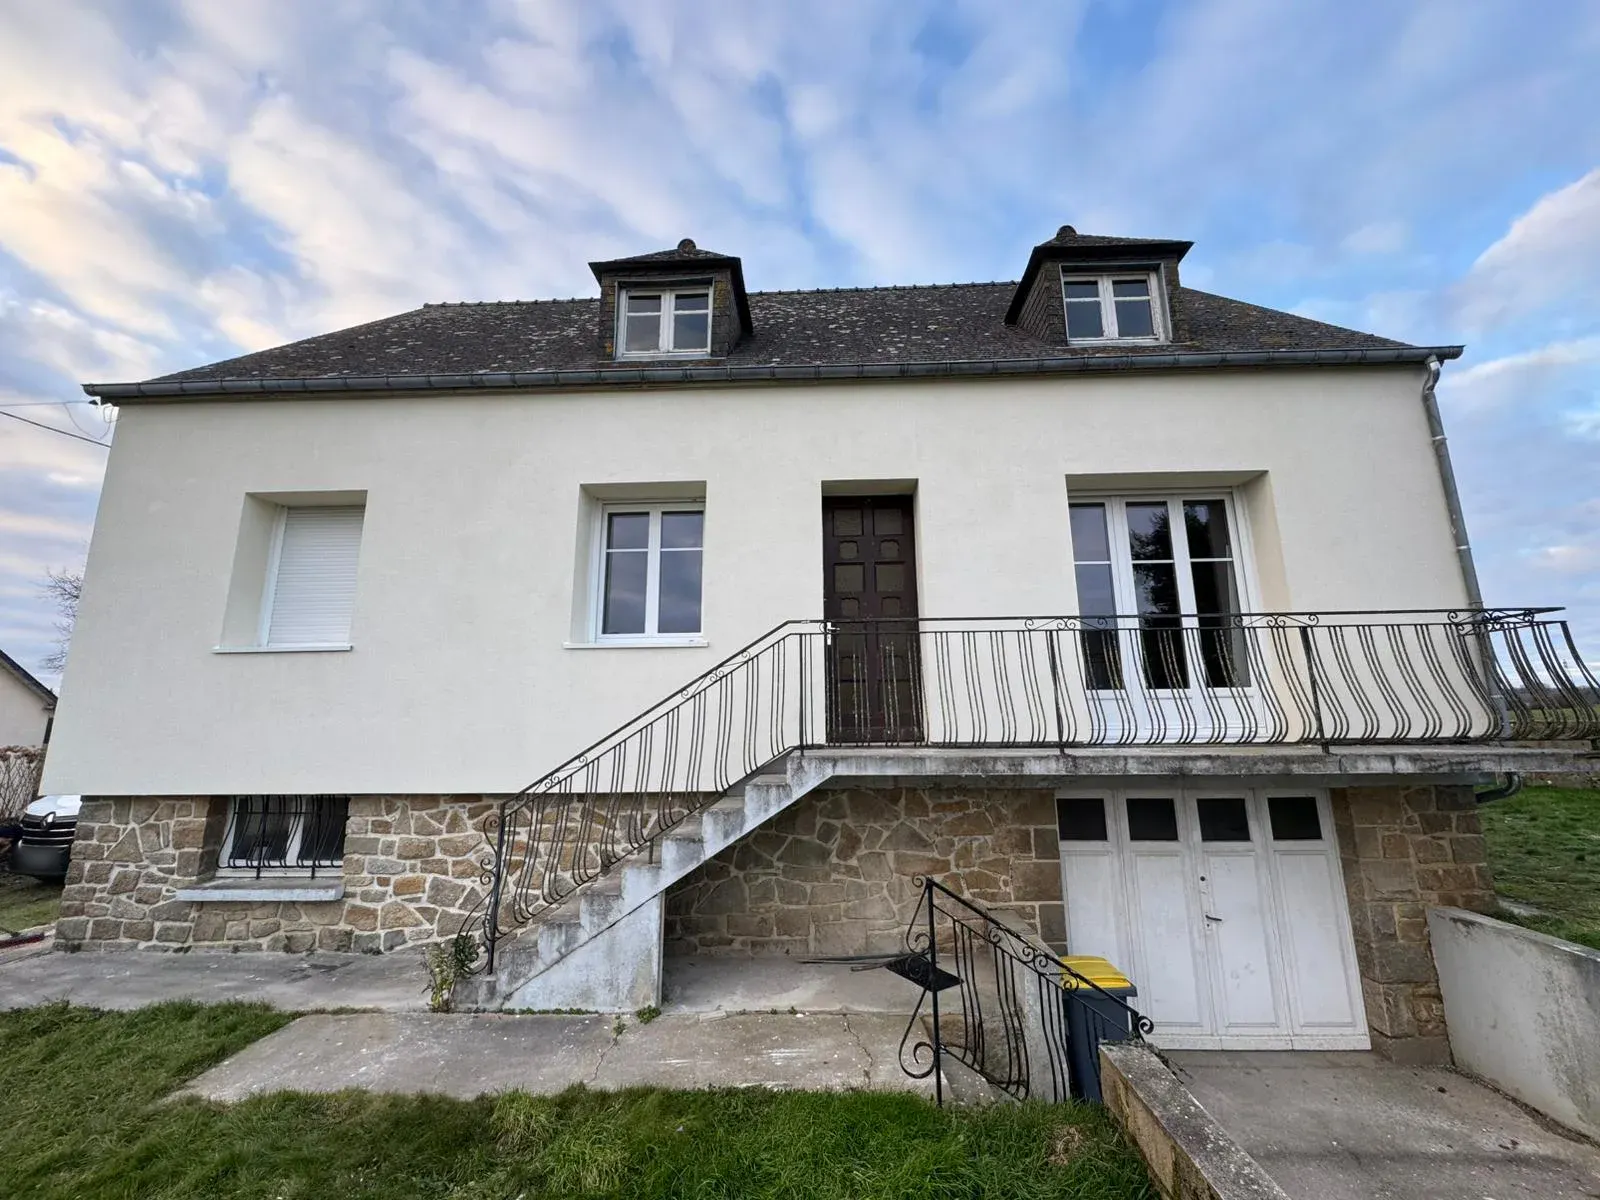
Un ravalement oblige-t-il à isoler la façade ?
Oui, dans un cas précis. L'article R. 173-4 du code de la construction et de l'habitation impose d'isoler quand le ravalement touche au moins la moitié d'un mur, hors ouvertures. Le mur doit border un local chauffé et être surtout en terre cuite, béton, ciment ou métal. Des exceptions existent, à justifier.
Cette règle porte un nom dans le métier : les « travaux embarqués ». L'idée est simple. Puisque l'échafaudage est monté et la façade reprise, l'isolation se fait en même temps. Le ministère de la Transition écologique la rattache à l'article 14 de la loi de 2015 relative à la transition énergétique. Il le précise sur sa page consacrée aux bâtiments existants, mise à jour le 15 novembre 2024.
Quatre conditions doivent être réunies en même temps. Si une seule manque, l'obligation ne joue pas.
| Condition | Ce que dit le texte | Article |
|---|---|---|
| Ampleur du ravalement | Au moins 50 % d'une paroi, hors ouvertures | CCH, art. R. 173-4 |
| Nature des travaux | Réfection de l'enduit, remplacement ou mise en place d'un parement | CCH, art. R. 173-4 |
| Paroi visée | Mur de locaux chauffés donnant sur l'extérieur | CCH, art. R. 173-4 |
| Matériau du mur | Plus de 50 % de la surface en terre cuite, béton, ciment ou métal | CCH, art. R. 173-4 |
| Usage du bâtiment | Habitation, bureau, commerce, enseignement, hôtel | CCH, art. R. 173-7 |
Un simple nettoyage ou une peinture ne fait donc pas entrer dans la règle. Le texte vise la reprise de l'enduit ou du parement. Le seuil s'apprécie mur par mur : un pignon entièrement refait peut suffire, même si la façade principale n'est pas touchée.
Le maître d'ouvrage porte l'obligation. En maison individuelle, c'est le propriétaire. En copropriété, c'est le syndicat des copropriétaires, qui vote le ravalement en assemblée générale.
Le décret 2016-711 est-il toujours en vigueur ?
Non, plus sous ses anciens numéros. Le décret n° 2016-711 du 30 mai 2016 avait créé les articles R. 131-28-7 et suivants, applicables depuis le 1er janvier 2017. Le décret n° 2021-872 du 30 juin 2021 les a abrogés au 1er juillet 2021. La règle figure désormais aux articles R. 173-4 à R. 173-7.
Le fond de la règle n'a pas changé lors de la recodification. Légifrance indique que les articles R. 173-4 à R. 173-7 sont en vigueur depuis le 1er juillet 2021, sans modification depuis. Beaucoup de pages citent encore les anciens numéros : ils ne correspondent plus au texte en vigueur.
| Date | Texte | Effet |
|---|---|---|
| 17 août 2015 | Loi relative à la transition énergétique, article 14 | Principe des travaux embarqués |
| 1er janvier 2017 | Décret n° 2016-711 du 30 mai 2016 | Obligation d'isoler lors d'un ravalement, d'une réfection de toiture ou d'un aménagement de pièce |
| 1er juillet 2017 | Décret n° 2017-919 du 9 mai 2017 | Matériaux visés : terre cuite, béton, ciment ou métal |
| 1er juillet 2021 | Décret n° 2021-872 du 30 juin 2021 | Nouveaux numéros : R. 173-4 à R. 173-8 |
La version de l'article R. 131-28-7 en vigueur du 1er juillet 2017 au 1er juillet 2021 visait déjà ces quatre matériaux. Un mur en pierre, en pisé ou à pans de bois n'entre donc pas dans l'obligation. Le guide Isoler un mur ancien en pierre explique les précautions propres à ces murs.
La même section traite de la toiture. L'article R. 173-5 impose d'isoler quand la réfection remplace ou recouvre au moins 50 % de la couverture. L'article R. 173-8 vise l'aménagement d'un comble ou d'un garage en pièce habitable.
Quelle performance d'isolation viser lors d'un ravalement ?
Une résistance thermique d'au moins 3,2 m².K/W pour un mur extérieur, en zones H1 et H2. L'article R. 173-4 renvoie à l'article R. 173-3, donc à l'arrêté du 3 mai 2007. En zone H3 sous 800 mètres d'altitude, le minimum descend à 2,2. Les aides demandent davantage.
L'arrêté du 3 mai 2007 fixe, paroi par paroi, la performance minimale des travaux d'isolation. Ses valeurs actuelles s'appliquent depuis le 1er janvier 2023, selon la version de l'article 3 publiée sur Légifrance. Elles concernent la résistance thermique totale de la paroi isolée.
| Exigence | Mur isolé par l'extérieur | Mur isolé par l'intérieur | Source |
|---|---|---|---|
| Minimum légal, zones H1, H2 et H3 au-dessus de 800 m | R ≥ 3,2 m².K/W | R ≥ 3,2 m².K/W | Arrêté du 3 mai 2007, art. 3, valeurs du 1er janvier 2023 |
| Minimum légal, zone H3 sous 800 m | R ≥ 2,2 m².K/W | R ≥ 2,2 m².K/W | Arrêté du 3 mai 2007, art. 3 |
| Prime CEE, éco-prêt à taux zéro | R ≥ 3,7 m².K/W | R ≥ 3,7 m².K/W | Guide de l'Anah, sept. 2026, p. 49 ; fiche BAR-EN-102 |
| Rénovation d'ampleur | R ≥ 4,4 m².K/W | R ≥ 3,7 m².K/W | Guide de l'Anah, sept. 2026, p. 54 |
En pratique, viser le seuil des aides évite de refaire le calcul plus tard. Un isolant juste conforme au minimum légal peut fermer la porte à la prime. Le choix de l'épaisseur se fait donc avec la solution de financement en tête.
L'article R. 173-4 parle de « travaux d'isolation thermique » sur les parois concernées. Il ne précise pas si l'isolation se fait par l'extérieur ou par l'intérieur. Lors d'un ravalement, l'isolation par l'extérieur reste la plus logique, puisque la façade est reprise. Les deux techniques sont comparées dans l'article Isolation intérieure ou extérieure.
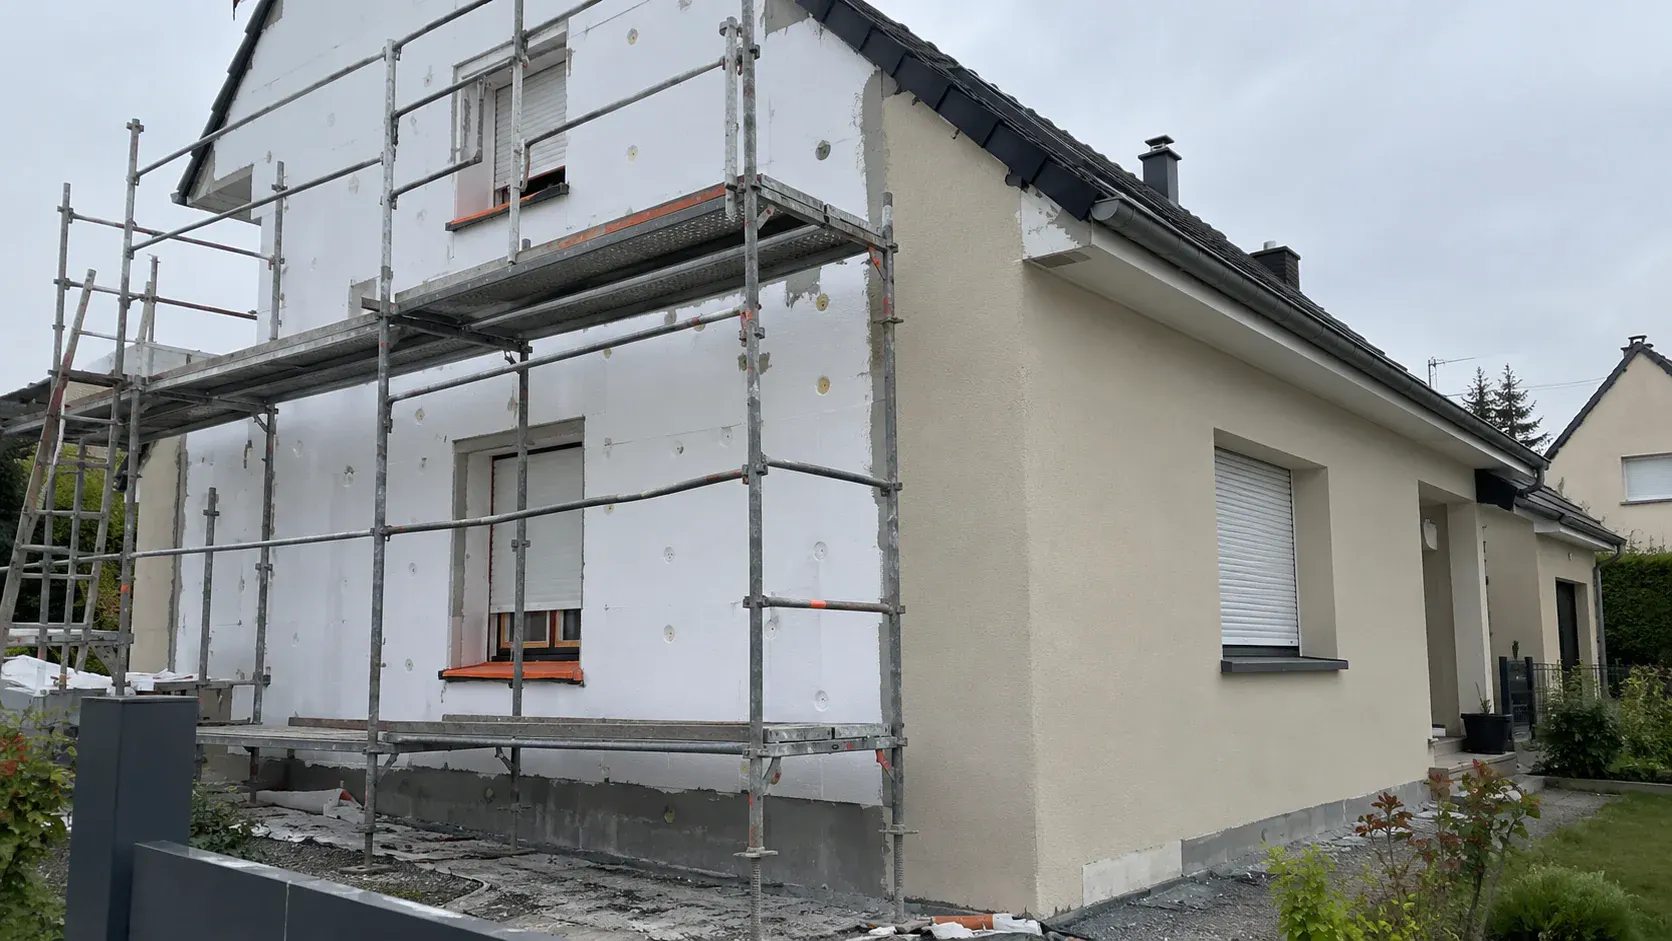
Dans quels cas peut-on ravaler sans isoler ?
Dans cinq cas prévus par l'article R. 173-6 du code de la construction et de l'habitation. Il s'agit du risque pour le bâti, du conflit avec les règles d'urbanisme, de la protection patrimoniale, du label patrimonial et de la disproportion manifeste. Chaque cas se justifie par écrit, selon des règles précises.
L'article R. 173-6 liste ces exceptions dans son paragraphe I. Elles valent pour le ravalement comme pour la toiture.
| Cas | Situation visée | Justificatif prévu |
|---|---|---|
| Risque technique | Risque de pathologie du bâti lié à tout type d'isolation | Note argumentée d'un homme de l'art, sous sa responsabilité |
| Urbanisme | Travaux contraires aux servitudes, au droit des sols ou aux règles d'aspect des façades | Règle d'urbanisme en cause |
| Patrimoine | Modification de l'aspect extérieur contraire aux prescriptions d'un site patrimonial, des abords d'un monument historique ou d'un site classé ou inscrit | Prescriptions applicables |
| Label | Bâtiment labellisé au titre de l'article L. 650-1 du code du patrimoine | Label |
| Disproportion manifeste | Inconvénients techniques, économiques ou architecturaux supérieurs aux avantages | Selon le cas, voir les deux situations réputées |
Le premier cas couvre les murs que l'isolation mettrait en danger. L'ADEME (« Comment isoler sa maison ? », septembre 2026, page 9) le rappelle pour la pierre ou la terre crue. L'isolation ne doit pas y piéger l'humidité. L'homme de l'art rédige la note sous sa responsabilité.
Le deuxième cas vise une isolation qui dépasserait l'alignement ou contredirait le plan local d'urbanisme. Le maire peut toutefois accorder certaines dérogations pour l'isolation par l'extérieur. Le rôle de chacun est détaillé dans l'article Qui décide du matériau d'une isolation extérieure ?.
Comment justifier une dispense d'isolation ?
Par une note écrite, adaptée au motif. Pour un risque technique, la note vient d'un homme de l'art. Pour la qualité architecturale, d'un professionnel visé par la loi de 1977 sur l'architecture. Pour un surcoût, le temps de retour doit dépasser dix ans, aides publiques déduites. Le maître d'ouvrage conserve ces pièces.
L'article R. 173-6, paragraphe II, précise deux situations « réputées » relever de la disproportion manifeste. Le maître d'ouvrage n'a alors pas à démontrer davantage, s'il produit le justificatif prévu.
| Situation réputée disproportionnée | Condition | Preuve |
|---|---|---|
| Qualité architecturale | Une isolation par l'extérieur dégraderait significativement la qualité architecturale de la façade | Note argumentée d'un professionnel visé à l'article 2 de la loi n° 77-2 du 3 janvier 1977 |
| Temps de retour sur investissement | Plus de dix ans pour le surcoût de l'isolation, déduction faite des aides financières publiques | Note d'un homme de l'art, ou comparaison avec les cas types d'un guide du ministère |
Le calcul du temps de retour suit des règles strictes. Le surcoût comprend le prix de l'isolation et l'ensemble des coûts induits par son ajout. L'évaluation s'appuie sur une méthode de calcul de la consommation référencée par le ministre chargé de la construction.
Les aides entrent dans le calcul. Plus elles sont élevées, plus le surcoût baisse et plus le temps de retour raccourcit. Une dispense pour raison économique devient donc plus difficile à obtenir quand des aides existent.
L'article R. 173-6 met la justification à la charge du maître d'ouvrage. Conservez ces notes avec le dossier des travaux.
La mairie peut-elle imposer un ravalement de façade ?
Oui, à Paris et dans les communes inscrites sur une liste. L'article L. 126-2 du code de la construction et de l'habitation impose alors un ravalement au moins une fois tous les dix ans. Le maire adresse une injonction au propriétaire. Sans travaux dans les six mois, il peut les prescrire par arrêté.
La liste des communes est établie par l'autorité administrative, sur proposition ou après avis conforme du conseil municipal. Selon la fiche F640 de service-public.gouv.fr (vérifiée le 6 mars 2026), il s'agit d'un arrêté préfectoral. Le service d'urbanisme de la mairie indique si votre commune est concernée.
| Étape | Délai | Article |
|---|---|---|
| Injonction motivée du maire | Au moins une fois tous les dix ans | CCH, art. L. 126-2 |
| Arrêté prescrivant les travaux | Si rien n'est engagé dans les six mois | CCH, art. L. 126-3 |
| Sommation d'exécuter | Délai fixé par le maire, un an au plus | CCH, art. L. 126-3 |
| Exécution d'office | Après autorisation du président du tribunal, aux frais du propriétaire | CCH, art. L. 126-3 |
| Amende | 3 750 € | CCH, art. L. 183-12, cité par la fiche F640 |
Un ravalement imposé par la mairie reste un ravalement. Si les quatre conditions de l'article R. 173-4 sont réunies, l'obligation d'isoler s'applique aussi. L'injonction ne crée pas, par elle-même, une dispense.
Faut-il une autorisation d'urbanisme pour ravaler et isoler ?
Oui, une déclaration préalable dès que l'isolation par l'extérieur est prévue. Selon la fiche F36779 de service-public.gouv.fr (vérifiée le 14 février 2025), elle est toujours exigée pour cette isolation. Un ravalement à l'identique en est dispensé, sauf en secteur protégé ou si la commune l'a soumis à autorisation.
Le code de l'urbanisme fixe ces règles aux articles R*421-17 et R*421-17-1. L'isolation par l'extérieur change l'aspect de la façade : épaisseur, enduit, débords de toiture. La déclaration se dépose en mairie, en ligne ou sur formulaire.
En secteur protégé, l'architecte des Bâtiments de France donne son avis. Ses prescriptions peuvent conduire à une dispense au titre de l'article R. 173-6. Mieux vaut connaître sa position avant de choisir l'isolant.
Quelles aides pour isoler pendant un ravalement en 2026 ?
Pas de MaPrimeRénov' par geste pour les murs depuis le 1er janvier 2026. Restent la prime CEE, l'éco-prêt à taux zéro et la TVA à 5,5 % sur l'isolation. La rénovation d'ampleur vise les logements classés E, F ou G. Le ravalement seul n'est pas une rénovation énergétique.
L'arrêté du 8 septembre 2025 a retiré l'isolation des murs de MaPrimeRénov' par geste au 1er janvier 2026. Le guide de l'Anah de septembre 2026 le confirme. Les autres dispositifs restent ouverts, chacun avec ses conditions.
| Dispositif | Pour l'isolation des murs | Condition principale | Source |
|---|---|---|---|
| MaPrimeRénov' par geste | Non, depuis le 1er janvier 2026 | Sans objet | Arrêté du 8 septembre 2025 ; guide de l'Anah, févr. 2026, p. 7 |
| Rénovation d'ampleur | Oui, dans un projet global | Logement E, F ou G, Accompagnateur Rénov', deux classes gagnées | Guide de l'Anah, sept. 2026, p. 54 |
| Prime CEE | Oui | R ≥ 3,7, entreprise RGE, visite préalable | Fiche BAR-EN-102 |
| Éco-prêt à taux zéro | Oui | R ≥ 3,7, entreprise RGE | Arrêté du 30 mars 2009, art. 4 |
| TVA sur l'isolation | 5,5 % | Logement achevé depuis plus de deux ans | CGI, annexe IV, art. 30-0 D bis |
| TVA sur le ravalement seul | 10 % | Logement achevé depuis plus de deux ans | CGI, art. 279-0 bis ; fiche F23568 |
La prime CEE n'a pas de montant fixé par l'État. Elle dépend du fournisseur d'énergie qui la verse. Elle peut être déduite du devis ou versée après les travaux, selon l'offre choisie. Les règles figurent sur la page Aides CEE.
En rénovation d'ampleur, l'aide est une décision de l'Anah, prise avant le démarrage des travaux. Le parcours est détaillé sur la page MaPrimeRénov' parcours accompagné. Les prix au mètre carré sont réunis dans le guide Prix d'une isolation extérieure.
Le ravalement et l'isolation peuvent se faire sur un même chantier. La page Isolation extérieure et ravalement de façade présente cette approche en une seule intervention. Le devis distingue alors les postes, car ils ne relèvent pas du même taux de TVA. Les règles de taux sont détaillées sur la page TVA à taux réduit.
Pour aller plus loin
- La méthode : chaque règle a été lue le 23 octobre 2026 sur Légifrance, service-public.gouv.fr, ecologie.gouv.fr et dans le guide de l'Anah.
- Le texte réglementaire : code de la construction et de l'habitation, articles R. 173-3 à R. 173-7 et L. 126-2 à L. 126-3 ; arrêté du 3 mai 2007, article 3.
- La limite : l'appréciation d'une exception dépend du bâtiment, du plan local d'urbanisme et de l'avis de l'architecte des Bâtiments de France.
Ravalement prévu ? Isolez la façade dans le même chantier, avec un seul échafaudage et un seul devis détaillé.
Questions fréquentes
Un ravalement de maison en pierre oblige-t-il à isoler ?
Non. L'article R. 173-4 ne vise que les murs constitués à plus de 50 % de terre cuite, béton, ciment ou métal. Un mur en pierre n'entre pas dans l'obligation. Une isolation reste possible, avec des matériaux adaptés au mur ancien.
Repeindre une façade oblige-t-il à isoler ?
Non. Le texte vise la réfection de l'enduit, le remplacement d'un parement ou la mise en place d'un nouveau parement. Une simple mise en peinture n'en fait pas partie. Elle peut toutefois demander une déclaration préalable si la couleur change.
Le ravalement d'un seul pignon peut-il déclencher l'obligation ?
Oui. Le seuil de 50 % s'apprécie par paroi, hors ouvertures. Un pignon refait sur plus de la moitié de sa surface peut donc suffire. Il doit aussi border un local chauffé.
En copropriété, qui doit isoler lors d'un ravalement ?
Le syndicat des copropriétaires, maître d'ouvrage des travaux sur les parties communes. L'obligation s'applique dès que le ravalement voté remplit les conditions de l'article R. 173-4. Le guide La rénovation énergétique en copropriété présente les étapes du vote.
Le temps de retour de dix ans tient-il compte des aides ?
Oui. L'article R. 173-6 calcule le temps de retour sur le surcoût de l'isolation, déduction faite des aides financières publiques. Le surcoût inclut tous les coûts induits par l'ajout de l'isolant.